Gliedertaxe in der Unfallversicherung: Wie der Invaliditätsgrad die Auszahlung bestimmt
Wie die Gliedertaxe den Invaliditätsgrad bestimmt, was Progression wirklich bringt und welche Fristen Versicherte unbedingt einhalten müssen.
Nach einem Unfall mit dauerhaften Folgen hängt die Höhe der Auszahlung aus der privaten Unfallversicherung nicht allein von der vereinbarten Versicherungssumme ab – entscheidend ist der Invaliditätsgrad, den die sogenannte Gliedertaxe vorgibt. Wer versteht, wie diese Taxe rechnet, und welche Rolle Progression sowie Fristen spielen, kann seinen Anspruch gezielt sichern.
Was die Gliedertaxe konkret festlegt
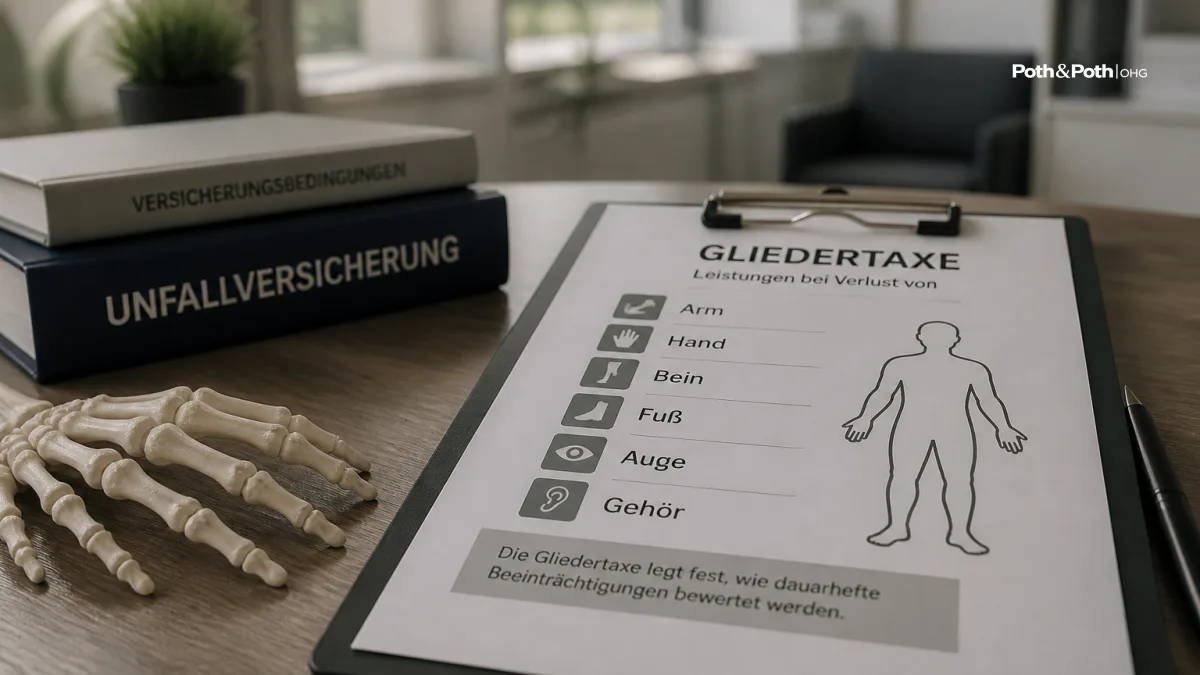
Die Gliedertaxe ist kein Gutachterergebnis, sondern ein vertragliches Regelwerk. In den Allgemeinen Unfallversicherungsbedingungen (AUB) legt der Versicherer für jeden Körperteil und jedes Sinnesorgan fest, mit welchem Prozentsatz dessen vollständiger Verlust oder vollständige Funktionsunfähigkeit bewertet wird. Diese Prozentzahl entspricht dem Invaliditätsgrad – und genau dieser Prozentsatz wird auf die vereinbarte Versicherungssumme angewendet.
| Körperteil / Organ | Invaliditätsgrad bei vollständigem Verlust |
|---|---|
| Arm (ab Schultergelenk) | 70 % |
| Arm (bis Ellenbogen) | 65 % |
| Hand | 55 % |
| Bein (ab Hüftgelenk) | 70 % |
| Fuß | 40 % |
| Daumen | 20 % |
| Zeigefinger | 10 % |
| Auge | 50 % |
| Gehör auf einem Ohr | 30 % |
Ist der Verlust nicht vollständig, sondern nur teilweise – etwa eine Bewegungseinschränkung im Schultergelenk –, wird der entsprechende Taxe-Wert anteilig angesetzt. Aus einem 70-%-Wert für den Arm kann bei einer Funktionsminderung von einem Viertel also ein Invaliditätsgrad von 17,5 % werden.
Vom Invaliditätsgrad zur Auszahlung: Das Rechenmodell
Das Grundprinzip ist linear: Wer eine Versicherungssumme von 100.000 Euro vereinbart hat und einen Invaliditätsgrad von 40 % erleidet, erhält 40.000 Euro. Dieser Mechanismus klingt einfach – wird aber komplizierter, sobald mehrere Körperteile betroffen sind oder eine Progression vereinbart wurde.
Progression: Höhere Leistung bei schwerem Invaliditätsgrad
Eine Progression erhöht die Versicherungsleistung überproportional, sobald der Invaliditätsgrad einen bestimmten Schwellenwert überschreitet – häufig ab 25 %. Statt linear hochzurechnen, vervielfacht sich die ausgezahlte Summe bei sehr hohen Graden erheblich. Übliche Progressionsstufen sind 225 %, 350 % oder 500 %. Das bedeutet: Bei einer Progression 500 und einem Invaliditätsgrad von 100 % würde das Fünffache der Grundsumme ausgezahlt – aus 100.000 Euro würden 500.000 Euro.
Progression entfaltet ihre Wirkung erst im oberen Bereich
Bis etwa 25 % Invaliditätsgrad rechnet auch ein Tarif mit Progression 500 genauso wie ein Tarif ohne Progression. Der Vorteil greift erst bei schwereren Dauerschäden. Wer sein Hauptaugenmerk auf leichtere Verletzungen legt, überschätzt den Progressionseffekt.
Mehrere Körperteile gleichzeitig betroffen
Sind nach einem Unfall mehrere Gliedmaßen dauerhaft beeinträchtigt, werden die Einzelwerte addiert. Die Summe darf 100 % nicht überschreiten; viele Bedingungswerke deckeln den Gesamtinvaliditätsgrad bei diesem Wert. Das bedeutet: Wer bereits 70 % für den Arm und zusätzlich 40 % für den Fuß geltend macht, erhält nicht 110 %, sondern höchstens 100 %.
Drei Fristen, die viele Versicherte unterschätzen
Die Gliedertaxe ist nur die halbe Miete. Ob der Anspruch überhaupt entsteht, hängt von der Einhaltung bestimmter Meldefristen ab – und genau hier entstehen in der Praxis die meisten Probleme.
- Eintrittsfrist: Die dauerhafte Invalidität muss in der Regel innerhalb von zwölf Monaten nach dem Unfall eingetreten sein. Spätfolgen, die sich erst nach mehr als einem Jahr zeigen, begründen meist keinen Anspruch.
- Ärztliche Feststellung: Innerhalb von 15 Monaten nach dem Unfall muss ein Arzt die Invalidität schriftlich festgestellt haben. Diese Frist ist hart – auch wenn Heilungsverlauf oder Krankenhausaufenthalt dies erschweren.
- Geltendmachung beim Versicherer: Der Anspruch muss nach ärztlicher Feststellung fristgerecht beim Versicherer angemeldet werden. Versäumte Meldungen führen häufig zum vollständigen Anspruchsverlust – unabhängig davon, wie schwer die Verletzung ist.
Die häufigste Lücke
Viele Versicherte warten ab, bis sich das Ausmaß des Dauerschadens „sicher" zeigt – und verpassen dabei die 15-Monats-Frist. Die Meldung sollte im Zweifel frühzeitig erfolgen; ein späteres Nachreichen von Arztberichten ist in der Regel möglich, die erste Geltendmachung jedoch nicht nachholen.
Wo die Gliedertaxe an ihre Grenzen stößt
Die Taxe gilt für Körperteile und Sinnesorgane, die sie ausdrücklich aufführt. Für Organe wie Niere, Milz oder Bandscheiben fehlt oft ein fixer Taxewert – hier weichen Versicherer auf eine sogenannte freie Schätzung aus, bei der Gutachter den Invaliditätsgrad anhand des Funktionsverlusts im Vergleich zum Gesamtkörper ermitteln. Das Ergebnis ist weniger kalkulierbar und häufiger streitanfällig als ein direkter Taxewert.
Moderne Tarife haben die Gliedertaxe an einigen Stellen erweitert: Höhere Einzelwerte für Schulter, Hüfte oder Wirbelsäule sind keine Seltenheit mehr. Ein 70-%-Wert für den Arm gilt als Marktstandard; manche Tarife setzen ihn auf 75 % oder höher. Diese scheinbar kleinen Unterschiede machen bei einer Grundsumme von 150.000 Euro bereits 7.500 Euro aus – kein nebensächlicher Detailpunkt.
Berufliche Tätigkeit und Gliedertaxe: kein Einfluss
Ein Missverständnis hält sich hartnäckig: Die Gliedertaxe berücksichtigt nicht, welchen Beruf die versicherte Person ausübt. Für eine Pianistin gilt derselbe Taxewert für den Zeigefinger wie für eine Büroangestellte – obwohl die Einschränkung unterschiedliche Auswirkungen hat. Diesen berufsspezifischen Nachteil können nur ergänzende Bausteine oder individuelle Vereinbarungen ausgleichen. Die Gliedertaxe misst Körperfunktion, nicht Lebensrealität.
Häufige Fragen zur Gliedertaxe
Was passiert, wenn der Dauerschaden erst nach zwei Jahren sichtbar wird?
Kann ich als Versicherter den Invaliditätsgrad anfechten?
Zählt ein vorhandener Vorschaden bei der Berechnung?
Ist die Auszahlung steuerpflichtig?
Gilt die Gliedertaxe auch für Kinder?
Wenn Sie wissen möchten, ob Ihre bestehende Unfallversicherung eine zeitgemäße Gliedertaxe enthält und ob eine Progression für Ihre Situation sinnvoll ist, sprechen Sie mit Poth & Poth oHG: kostenloser Versicherungs-Check – persönlich in Langenselbold, per Video oder telefonisch unter 06184 9937044. Antwort an Werktagen innerhalb von 24 Stunden. Weiterführende Informationen finden Sie auf der Seite zur Ambulanten Zusatzversicherung.
Quellen: HUK – Invaliditätsgrad und Gliedertaxe · aktiv-online.de – Private Unfallversicherung · bussgeldkatalog.org – Gliedertaxe und Progression
Bild: KI-generiert