Krankengeld oder Krankentagegeld: Was greift bei längerer Arbeitsunfähigkeit?
GKV-Krankengeld ist gedeckelt und zeitlich begrenzt. Wer die Lücke kennt, schließt sie mit privatem Krankentagegeld – so funktioniert die Absicherung.
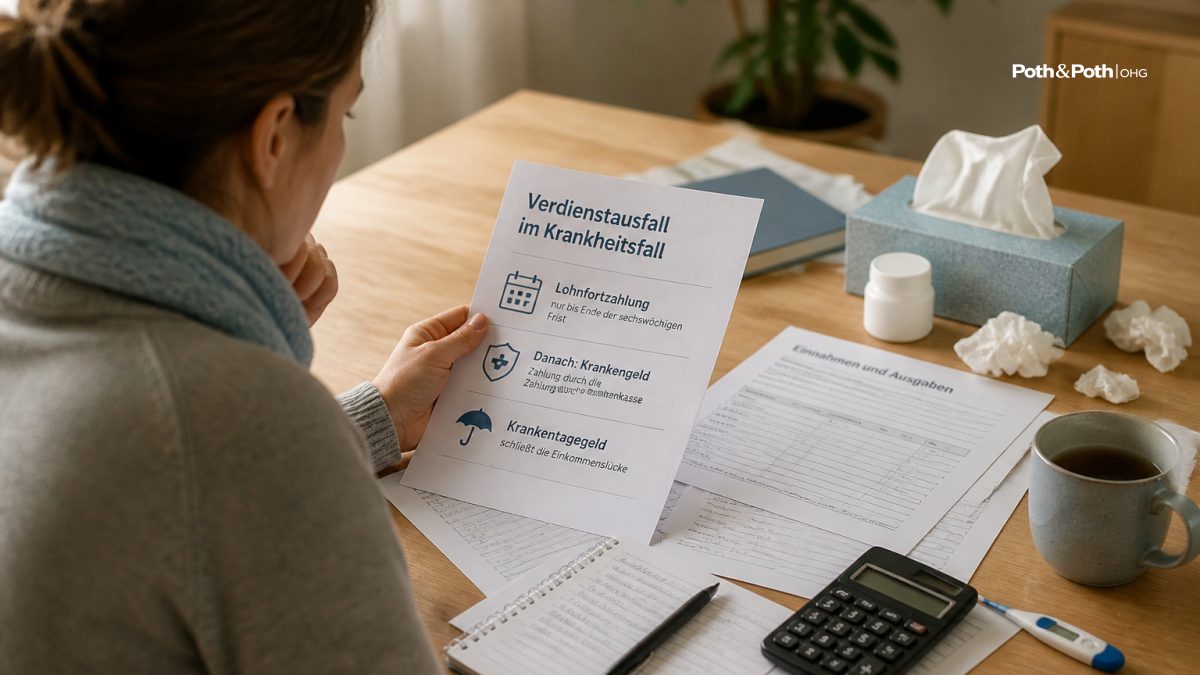
Sechs Wochen Lohnfortzahlung – dann klafft für viele Angestellte und fast alle Selbstständigen eine empfindliche Einkommenslücke. Ob das Krankengeld der gesetzlichen Kasse oder ein privates Krankentagegeld diese Lücke schließt, hängt von Beschäftigungsstatus, Einkommenshöhe und Vertrag ab.
Wo das gesetzliche Krankengeld endet
Arbeitnehmer in der gesetzlichen Krankenversicherung (GKV) erhalten nach Ablauf der sechswöchigen Entgeltfortzahlung des Arbeitgebers Krankengeld von ihrer Kasse. Die Höhe ist gesetzlich gedeckelt: Das Krankengeld beträgt 70 Prozent des beitragspflichtigen Bruttoeinkommens, höchstens jedoch 90 Prozent des Nettoeinkommens. Die Beitragsbemessungsgrenze in der GKV liegt 2026 bei 5.512,50 Euro im Monat – wer mehr verdient, bekommt trotzdem nur auf Basis dieses Höchstbetrags berechnet. Wer also 6.500 Euro brutto verdient, erhält faktisch weniger als 70 Prozent seines tatsächlichen Einkommens.
Hinzu kommt: Krankengeld ist zeitlich begrenzt. Für dieselbe Erkrankung zahlt die GKV höchstens 78 Wochen innerhalb von drei Jahren. Danach endet der Anspruch – unabhängig davon, ob die Person noch arbeitsunfähig ist.
Die häufigste Lücke
Selbstständige und Freiberufler haben in der GKV keinen automatischen Anspruch auf Krankengeld. Wer keinen Wahltarif mit Krankengeldoption abgeschlossen hat, erhält nach der Lohnfortzahlung – die es für sie ohnehin nicht gibt – schlicht nichts. Ohne privates Krankentagegeld bedeutet jede längere Erkrankung einen direkten Einkommensverlust.
Was ein privates Krankentagegeld leistet – und was es nicht ist
Das private Krankentagegeld (KTG) ist eine eigenständige Zusatzversicherung, die einen festen Tagessatz ab dem vereinbarten Karenztag auszahlt – unabhängig davon, ob der Versicherte gesetzlich oder privat krankenversichert ist. Die versicherte Summe orientiert sich am Nettoeinkommen, das vertraglich belegt werden muss. Entscheidend: Das KTG soll den tatsächlichen Einkommensausfall ersetzen, nicht darüber hinausgehen – Überversicherung ist vertraglich meist ausgeschlossen.
- Karenztag
- Der erste Tag, ab dem das Tagegeld gezahlt wird. Je kürzer die Karenzzeit (z. B. ab dem 1. Tag), desto höher der Beitrag. Angestellte wählen häufig ab Tag 43, da die Lohnfortzahlung sechs Wochen abdeckt.
- Tagessatz
- Fester Betrag in Euro pro Tag der Arbeitsunfähigkeit. Typische Größenordnung: 50–150 Euro täglich, je nach Einkommen und Absicherungsbedarf.
- Nachversicherungsgarantie
- Viele Tarife erlauben eine Erhöhung des Tagessatzes bei Einkommensänderungen ohne erneute Gesundheitsprüfung – ein Kriterium, das bei Vertragsabschluss oft unterschätzt wird.
- Leistungsdauer
- Im Gegensatz zur GKV zahlt das private KTG in der Regel bis zur Wiedereingliederung oder bis zum Renteneintritt – sofern der Tarif dies vorsieht.
GKV-Krankengeld und privates Krankentagegeld im direkten Vergleich
| Merkmal | GKV-Krankengeld | Privates Krankentagegeld |
|---|---|---|
| Zielgruppe | Angestellte GKV-Mitglieder (mit Anspruch) | Angestellte, Selbstständige, PKV-Versicherte |
| Beginn der Zahlung | Nach 6 Wochen Lohnfortzahlung | Ab vertraglich vereinbartem Karenztag |
| Höhe | 70 % des Brutto, max. auf Basis der Beitragsbemessungsgrenze | Vertraglich festgelegter Tagessatz |
| Maximale Dauer | 78 Wochen je Erkrankung (3-Jahres-Zeitraum) | Je nach Tarif bis Rentenalter |
| Selbstständige | Nur mit speziellem GKV-Wahltarif | Voller Schutz möglich |
| Einfluss auf Beitrag | Im GKV-Beitrag enthalten (mit Zusatzbeitrag) | Separater Beitrag, risikoabhängig |
Wer besonders auf das Krankentagegeld angewiesen ist
Für Selbstständige und Freiberufler ist das private Krankentagegeld keine Ergänzung, sondern häufig die einzige belastbare Absicherung bei Arbeitsunfähigkeit. Wer seinen Betrieb auch bei Krankheit laufend finanzieren muss – Miete, Mitarbeitende, Kreditraten – braucht eine Absicherung, die verlässlich und schnell zahlt.
Auch Angestellte mit höherem Einkommen profitieren: Die Deckungslücke zwischen tatsächlichem Nettogehalt und dem gedeckelten GKV-Krankengeld kann bei einem Bruttolohn von 7.000 Euro monatlich mehrere Hundert Euro im Monat betragen. Über eine längere Krankheitsphase summiert sich das erheblich.
Ein weiterer Fall: Angestellte in der PKV haben keinen Anspruch auf GKV-Krankengeld. Für sie ist ein separates Krankentagegeld verpflichtender Bestandteil eines vollständigen Krankenversicherungsschutzes – ohne diesen Baustein besteht nach sechs Wochen kein Einkommensersatz.
Rechenbeispiel (Größenordnung)
Eine selbstständige Physiotherapeutin mit 3.800 Euro Nettoeinkommen schließt ein Krankentagegeld von 125 Euro täglich ab Karenztag 8 ab. Bei einer zweimonatigen Arbeitsunfähigkeit erhält sie (60 Tage minus 7 Karenztage) 53 Tagessätze à 125 Euro – also rund 6.625 Euro. Ohne diesen Vertrag: 0 Euro Einkommensersatz. Diese Zahlen sind ein Rechenbeispiel; tatsächliche Beträge hängen vom gewählten Tarif ab.
Was bei Vertragsabschluss wirklich zählt
- Karenztag und Einkommenshöhe aufeinander abstimmen – Angestellte wählen den Beginn nach Lohnfortzahlung, Selbstständige oft ab Tag 8 oder 15.
- Nachversicherungsgarantie prüfen: Bei steigendem Einkommen sollte der Tagessatz ohne neue Gesundheitsprüfung erhöht werden können.
- Leistungsdauer im Tarif klären: Zahlt der Vertrag bis 65, bis 67 oder nur für eine begrenzte Zeit je Erkrankung?
- Gesundheitsfragen vollständig und korrekt beantworten – vorvertragliche Anzeigepflicht gilt auch hier; fehlerhafte Angaben können im Leistungsfall zur Leistungsverweigerung führen.
- Kombination mit Berufsunfähigkeitsversicherung klären: KTG und BU sichern unterschiedliche Szenarien ab und schließen sich nicht aus, können sich aber im Detail überschneiden.
Häufige Fragen zum Krankentagegeld
Kann ich als GKV-Mitglied trotzdem ein privates Krankentagegeld abschließen?
Zahlt das Krankentagegeld auch bei psychischen Erkrankungen?
Was passiert mit dem Krankentagegeld, wenn ich in Rente gehe?
Verliere ich den GKV-Krankengeldanspruch, wenn ich zusätzlich ein privates KTG habe?
Wie hoch sollte mein Tagessatz sein?
Ob Sie als Angestellter die Lücke zwischen Krankengeld und Nettolohn schließen möchten oder als Selbstständiger im Main-Kinzig-Kreis auf vollständigen Einkommensschutz angewiesen sind – Poth & Poth oHG prüft mit Ihnen, welcher Tarif zu Ihrer Situation passt. Mit 20 Jahren Versicherungswissen und 3.500 Kunden in der Betreuung beraten wir Sie persönlich in Langenselbold, per Video oder telefonisch unter 06184 9937044 – an Werktagen innerhalb von 24 Stunden. Einen ersten Überblick über die ambulante Absicherung finden Sie auf unserer Seite zur Ambulanten Zusatzversicherung.
Bild: KI-generiert