PKV für Selbstständige: Was Sie bei der privaten Krankenversicherung wirklich beachten müssen
GKV oder PKV als Selbstständiger? Beiträge, Gesundheitsprüfung, Krankentagegeld – die wichtigsten Kriterien kompakt erklärt. Jetzt informieren.
Selbstständige und Freiberufler sind in der gesetzlichen Krankenversicherung freiwillig versichert – oder sie wechseln in die private Krankenversicherung (PKV). Die Entscheidung zwischen beiden Systemen hat weitreichende Folgen für Beitragshöhe, Leistungsumfang und die spätere Absicherung im Alter. Wer die Stellschrauben kennt, trifft sie mit klarerem Kopf.
Die häufigste Lücke bei Selbstständigen
Wer sich selbstständig macht und zunächst freiwillig gesetzlich versichert bleibt, zahlt den vollen Beitrag allein – ohne Arbeitgeberzuschuss. Bei einem Jahresgewinn von 40.000 Euro (Rechenbeispiel) kann das einen monatlichen GKV-Beitrag von über 700 Euro bedeuten. Viele unterschätzen diesen Effekt bei der Gründungsplanung.
Freiwillig gesetzlich oder privat – was gilt für Selbstständige?
Wer aus einem Angestelltenverhältnis in die Selbstständigkeit wechselt, verliert den automatischen Pflichtversicherungsstatus in der GKV. Ab diesem Punkt zahlen Sie den Beitrag vollständig selbst – also sowohl den Arbeitnehmer- als auch den bisherigen Arbeitgeberanteil. Gleichzeitig steht Ihnen der Wechsel in die PKV offen, ohne dass ein Mindesteinkommen nachgewiesen werden muss.
In der GKV richtet sich der Beitrag nach dem tatsächlichen Einnahmen-Überschuss aus der Selbstständigkeit. Liegt der Gewinn schwankend oder anfangs niedrig, können vorläufige Beitragsberechnungen und spätere Nachzahlungen für Planungsprobleme sorgen. Die PKV hingegen kalkuliert den Beitrag zum Zeitpunkt des Eintritts – und zwar auf Basis von Eintrittsalter, Gesundheitszustand und gewähltem Tarif.
Die drei Hauptunterschiede: GKV vs. PKV für Selbstständige
| Kriterium | GKV (freiwillig) | PKV |
|---|---|---|
| Beitragsbemessung | Prozentualer Anteil am tatsächlichen Gewinn | Fixbeitrag nach Eintrittsalter und Tarif |
| Familienversicherung | Mitversicherung beitragsfreier Familienmitglieder möglich | Jede Person zahlt einen eigenen Beitrag |
| Leistungsumfang | Einheitlicher gesetzlicher Katalog | Je nach Tarif deutlich erweitert (z. B. Chefarzt, Einzelzimmer, Zahnersatz) |
| Beitragsanpassung | Steigt mit Gewinn und GKV-Zusatzbeitrag | Steigt mit Alter und Leistungsausgaben der Versichertengemeinschaft |
| Rückkehr in GKV | Entfällt | Nur bei erneuter Pflichtversicherung möglich (z. B. Anstellung unter Beitragsbemessungsgrenze) |
Gesundheitsprüfung: Der Faktor, den viele zu spät bedenken
Die PKV nimmt jeden Antragsteller durch eine Gesundheitsprüfung. Vorerkrankungen können zu Risikozuschlägen, Leistungsausschlüssen oder – in seltenen Fällen – zur Ablehnung führen. Je früher der Einstieg, desto besser in der Regel die Konditionen. Wer mit 28 Jahren nach der Gründung wechselt, zahlt einen anderen Grundbeitrag als jemand, der mit 45 Jahren erstmals in die PKV einsteigt.
Vorerkrankungen müssen im Antrag vollständig und wahrheitsgemäß angegeben werden. Falsche oder unvollständige Angaben können im Leistungsfall zur Anfechtung des Vertrages führen – das ist kein Kleingedrucktes, sondern ein zentrales Prinzip des Versicherungsrechts. Stand: aktuelle Rechtslage – im Einzelfall prüfen.
Krankentagegeld: Die unterschätzte Ergänzung zur PKV
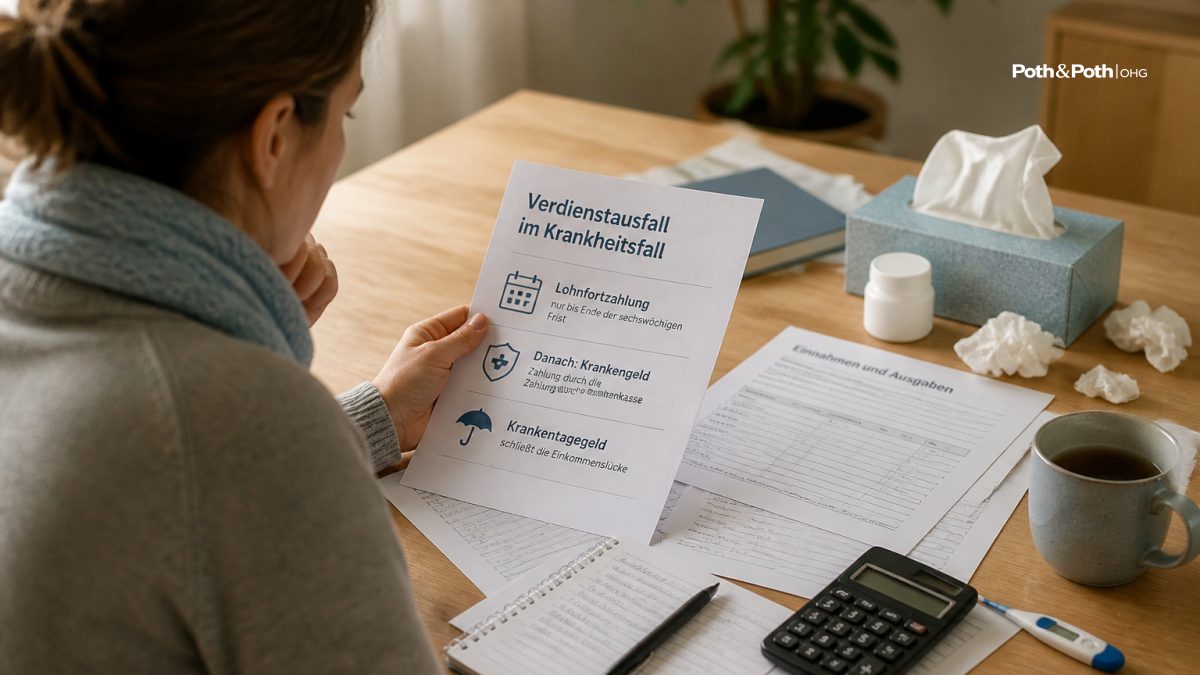
Selbstständige erhalten im Krankheitsfall kein Krankengeld aus der GKV – zumindest nicht automatisch. In der GKV müssen Selbstständige einen entsprechenden Wahltarif abschließen, der diesen Schutz einschließt. In der PKV ist Krankentagegeld fast immer ein separater Baustein.
Fehlt diese Komponente, trägt der Selbstständige bei längerer Erkrankung den kompletten Einkommensausfall selbst. Wer als Einzelperson 3.000 Euro monatlichen Gewinn erzielt und vier Wochen ausfällt, verliert diesen Betrag vollständig – ohne Puffer. Das Krankentagegeld sollte daher so bemessen sein, dass es den Nettobetrag aus Gewinn abzüglich fixer Betriebskosten abdeckt.
- Karenzzeit
- Zeitraum vom ersten Krankheitstag bis zur ersten Auszahlung des Krankentagegeldes. Üblich sind 14, 28 oder 43 Tage – je länger, desto günstiger der Beitrag.
- Tagegeld-Höhe
- Wird im Vertrag festgelegt; sollte den monatlichen Nettobedarf dividiert durch 30 Tage abdecken.
- Nachversicherungsgarantie
- Erlaubt eine spätere Erhöhung des Tagegeldes ohne erneute Gesundheitsprüfung, z. B. wenn der Gewinn steigt.
Beitragsentwicklung im Alter: Frühzeitig Alterungsrückstellungen aufbauen
PKV-Beiträge steigen im Laufe der Zeit, weil das Krankheitsrisiko mit dem Alter zunimmt. Gesetzlich vorgeschrieben ist die Bildung von Alterungsrückstellungen – einem Kapitalstock, der spätere Beitragserhöhungen abfedern soll. Hinzu kommt ein gesetzlicher Zuschlag von zehn Prozent auf die Beiträge bis zum vollendeten 60. Lebensjahr, der ebenfalls in diese Rücklage fließt (§ 149 VAG, Stand: aktuelle Rechtslage).
Wer früh einsteigt, baut früher Alterungsrückstellungen auf – das mindert den Beitragsanstieg im Alter spürbar. Selbstständige, die planen, dauerhaft privat versichert zu bleiben, sollten diesen Effekt in ihrer Finanzplanung berücksichtigen, anstatt ihn auf später zu verschieben.
Wann lohnt sich die PKV für Selbstständige – und wann nicht?
Drei Faktoren bestimmen die Vorteilhaftigkeit stärker als alle anderen: Einkommenshöhe, Familiensituation und Gesundheitszustand. Für alleinstehende Selbstständige mit gutem Einkommen und stabiler Gesundheit ist die PKV häufig die wirtschaftlichere Wahl, weil der Beitrag unabhängig vom Gewinn bleibt. Für Selbstständige mit mehreren Kindern kann die GKV günstiger sein, weil die Familienversicherung dort beitragsfrei ist.
Wer plant, das Unternehmen später zu verkaufen und anschließend wieder angestellt zu arbeiten, sollte bedenken: Ein Rückwechsel in die GKV ist nur möglich, wenn das neue Angestelltengehalt unter der Jahresarbeitsentgeltgrenze liegt. Diese Grenze beträgt im Jahr 2026 voraussichtlich 69.300 Euro (Rechenbeispiel auf Basis der üblichen Fortschreibung – im Einzelfall beim zuständigen Krankenversicherungsträger prüfen).
Kann ich als Selbstständiger jederzeit in die PKV wechseln?
Was passiert mit meiner PKV, wenn ich mein Unternehmen aufgebe?
Ist Krankentagegeld in der PKV automatisch enthalten?
Wie hoch sind die GKV-Beiträge ohne Arbeitgeber?
Müssen Vorerkrankungen zwingend angegeben werden?
Poth & Poth oHG begleitet mit 20 Jahren Versicherungswissen und 3.500 Kunden in der Betreuung Selbstständige und Freiberufler aus Hanau, Frankfurt, Gelnhausen und dem Main-Kinzig-Kreis bei der Entscheidung zwischen GKV und PKV – persönlich in Langenselbold, per Video oder telefonisch unter 06184 9937044. Ein kostenloser Versicherungs-Check zeigt, ob Ihr aktueller Schutz zu Ihrer Situation passt. Informieren Sie sich direkt auf unserer Seite zur Privaten Krankenversicherung.